 Budownictwo
 Drogi
 Energetyka
 Geoinżynieria
 Hydrotechnika
 Inż. Bezwykopowa
 Kolej
 Mosty
 Motoryzacja
 Tunele
 Wod-Kan


Jakie kontrakty znajdują się obecnie w portfelu spółki? Jakie są główne założenia realizowanej strategii rynkowej STRABAG Sp. z o.o.?
Wojciech Trojanowski: W sektorze budownictwa sytuacja jest trudna z powodu niewystarczającej liczby nowych przetargów na rynku. Paradoksalnie jednak nasz portfel zamówień jest większy niż w roku ubiegłym i wynosi 9,2 mld zł (stan na lipiec 2026 r.) – to o ok. 10% więcej niż w 2025 r. Duża część tych zleceń pochodzi z zeszłorocznych przetargów. Znaczący wzrost odnotowujemy w branży kolejowej, gdzie podpisaliśmy dwa kontrakty o wartości ponad 1,5 mld zł (modernizacja linii kolejowej nr 201: przebudowa stacji Maksymilianowo oraz odcinka Maksymilianowo – Wierzchucin). Pozyskaliśmy również zlecenia na trzy odcinki rozbudowy autostrady A2 na zachód od Warszawy (w stronę Łodzi), a także podpisaliśmy umowę na realizację odcinka drogi krajowej nr 25 w okolicach Konina w formule projektuj i buduj.
Chociaż z perspektywy samych liczb sytuacja na ten rok wygląda dobrze, to w każdym sektorze pilnie potrzebujemy nowych kontraktów. Dotyczy to całego rynku – w każdym przetargu publicznym startuje nawet kilkunastu oferentów. Twarde dane dotyczące produkcji budowlanej wyraźnie pokazują, że zwiększenie przerobu jest obecnie niezbędne wszystkim wykonawcom.
Od lat jesteśmy liderem na regionalnym rynku budownictwa infrastrukturalnego w Polsce. Posiadamy zaplecze pozwalające na świadczenie usług w każdej gminie, a jako największy krajowy producent mas bitumicznych wytwarzamy 3 mln t rocznie tego materiału budowlanego. Nasz portfel kontraktów określiłbym jako zasobny, jednak od kilku kwartałów obserwujemy niepokojące trendy rynkowe. Po pierwsze, drastycznie wzrosła konkurencja i presja cenowa, co będzie miało wpływ na realizację zadań w przyszłości. Po drugie, dostępnych jest znacznie mniej przetargów i prac budowlanych. Sytuacja ta wynika bezpośrednio z pogorszenia kondycji finansowej samorządów oraz ich ograniczonej zdolności do finansowania nowych inwestycji. Jest to efekt zakończenia Rządowego Funduszu Polski Ład – Programu Inwestycji Strategicznych.
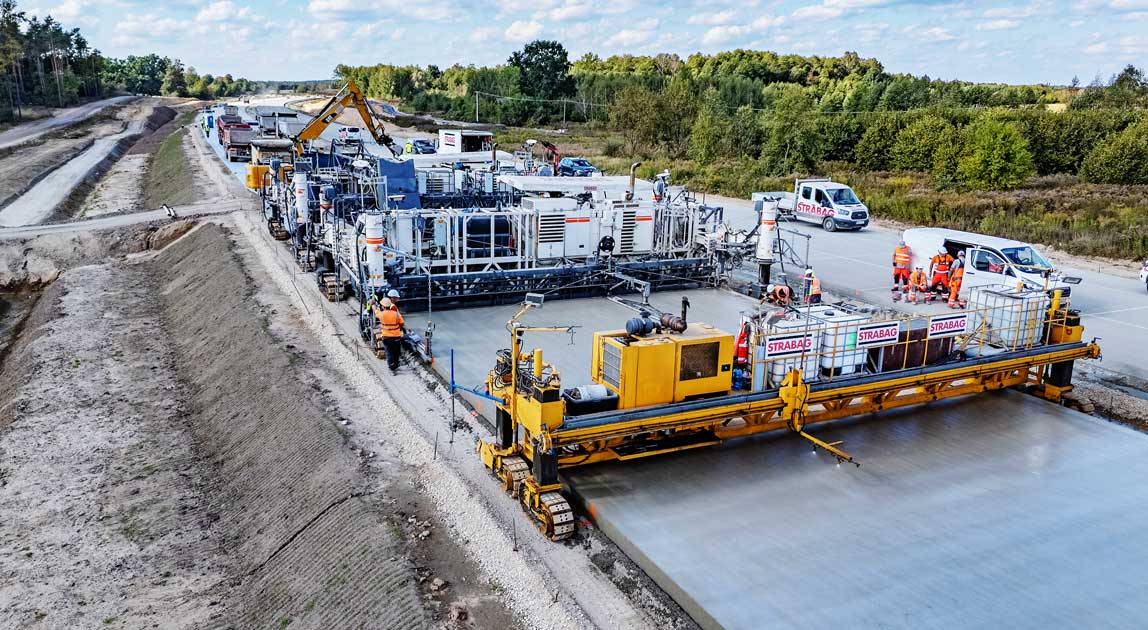
Na obecną sytuację wpływają również przesuwanie inwestycji w inne sektory oraz rosnące koszty bieżącego utrzymania, przez co środków na budowę infrastruktury jest coraz mniej. Na rynku widoczna jest ogromna konkurencja – firmy, które dotychczas realizowały wyłącznie duże kontrakty, z powodu braku zleceń zaczęły masowo składać oferty w mniejszych, lokalnych przetargach. Pomimo tych trudności dzięki silnej pozycji rynkowej zachowujemy względny spokój i liczymy na stabilizację. Oczekiwania społeczne wobec jakości lokalnej infrastruktury pozostają wysokie, co oznacza, że zapotrzebowanie na prace budowlane nie zniknie. Infrastruktura drogowa to nasz kluczowy filar działalności, z którego na pewno nie zrezygnujemy. Chcemy pozostać głównym partnerem samorządów w obszarze rozbudowy i utrzymania dróg. Mimo że rynek ten stał się rozdrobniony, nieprzewidywalny i wysoce konkurencyjny, mamy świadomość naszych silnych kompetencji.
W obszarze budownictwa kolejowego i inżynieryjnego realizacja inwestycji obejmuje nie tylko same tory, ale również skomplikowane obiekty, takie jak mosty i tunele. Oprócz współpracy z PKP PLK naszym nowym, strategicznym klientem staje się Port Polska (CPK), z którym prowadzimy dialog konkurencyjny w zakresie kolei dużych prędkości. Jeśli chodzi o PKP PLK, rynek podnosi się po trzyletnim przestoju w kontraktowaniu. Choć w zeszłym roku ogłoszono przetargi o wartości 24 mld zł, to z powodu przedłużających się postępowań i odwołań w Krajowej Izbie Odwoławczej (KIO) środki te nie wpłynęły jeszcze na konta wykonawców. Jest to jednak rynek o wyraźnym potencjale wzrostowym. Wyzwaniem dla branży jest skala nowych projektów, których wartość często przekracza 1 mld zł. Tak ogromne zadania stanowią barierę zwłaszcza dla średnich i małych wykonawców. Rozumiemy wymagania funkcjonalne inwestorów i oferujemy pełne dostosowanie operacyjne. Rynek ewoluował – zamiast kilku mniejszych projektów po 400 mln zł dominują kontrakty o charakterze megaprojektów.
W sektorze drogowym mamy świadomość, że w ciągu najbliższych kilku lat sieć autostrad i dróg ekspresowych w Polsce zostanie ukończona w 100%. Liczba nowych dużych zleceń drogowych spadnie z kilkunastu do zaledwie kilku. Z tego powodu kluczowa staje się dywersyfikacja naszego portfela, ze szczególnym uwzględnieniem budownictwa kubaturowego i ogólnego. Choć rynek kubaturowy również mierzy się z ogromną konkurencją (kilkanaście ofert w przetargach) oraz długim czasem rozstrzygnięć, to zwiększenie naszej sprzedaży w tym segmencie w ciągu ostatnich dwóch lat uznajemy za duży sukces.
Twarde dane dotyczące produkcji budowlanej wyraźnie pokazują, że zwiększenie przerobu jest obecnie niezbędne wszystkim wykonawcom.
Jak Pan ocenia sytuację na rynku budownictwa infrastrukturalnego?
Piotr Laska: Jako STRABAG realizujemy projekty infrastrukturalne głównie w sektorach drogowym, kolejowym i hydrotechnicznym. Część drogowa powstaje na zlecenie GDDKiA oraz samorządów regionalnych. Pod koniec zeszłego roku Generalna Dyrekcja ogłosiła kilka znaczących dla rynku przetargów. W tym roku rozstrzygnięto jednak zamówienia o wartości zaledwie 3,5 mld zł, co nie jest wygórowaną kwotą. Obecnie toczy się kolejnych osiem postępowań o podobnym budżecie, w których bierzemy udział i czekamy na otwarcie ofert. Obawiam się jednak, kiedy zostaną one sfinalizowane. Mamy już wrzesień i wątpię, czy nastąpi to jeszcze w tym roku. Wszystko wskazuje na to, że część z nich zostanie przesunięta, co obnaża dramatyczną zapaść na rynku. Z powodu braku zleceń wykonawcy walczą o każdy projekt wyłącznie ceną. Taka sytuacja negatywnie wpływa na stabilność branży, przewidywalność oraz jakość realizowanych inwestycji. Problem ten dotyka również małych, lokalnych zamówień, które dotychczas nie przyciągały tak wielu oferentów. Świadczy to o tym, że sytuacja jest naprawdę trudna – ceny drastycznie spadły i są na bardzo niskim poziomie. Chciałbym uniknąć powtórki scenariusza sprzed 10 lat, kiedy to wojna cenowa doprowadziła do ogromnych strat finansowych oraz upadłości wielu przedsiębiorstw.
W sektorze budownictwa kolejowego – po trzech latach posuchy i braku zleceń – mamy obecnie do czynienia z prawdziwym wysypem przetargów, których wartość przekracza 10 mld zł, a kolejne postępowania są sukcesywnie ogłaszane. Specyfiką inwestycji kolejowych jest jednak ich wysoka wartość średnia – ponad 1 mld zł na jeden przetarg. Skupienie rynku wokół kilku gigantycznych projektów i jednoczesny brak mniejszych zadań ponownie wywołały wojnę cenową. Kluczowe pozostają pytania, ile firm zostanie zmuszonych do wycofania się z rynku, a ile z tych, które wygrały postępowania, zdoła sfinansować i pomyślnie sfinalizować projekty. Podział dużych inwestycji na mniejsze odcinki z pewnością poprawiłby sytuację i pozwoliłby na funkcjonowanie szerszemu gronu wykonawców.
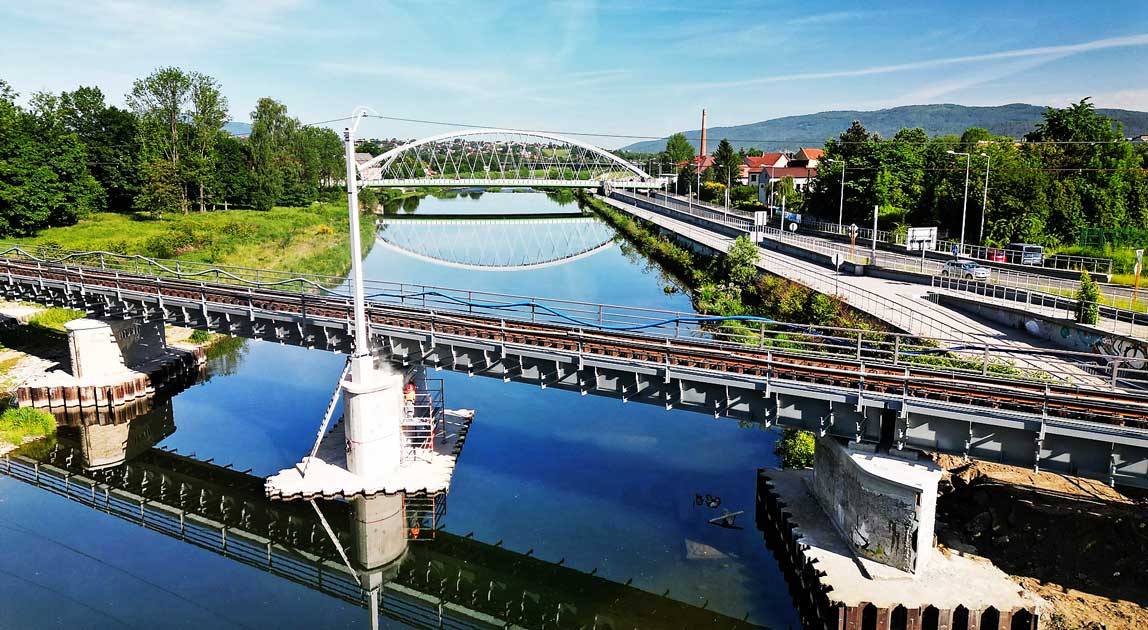
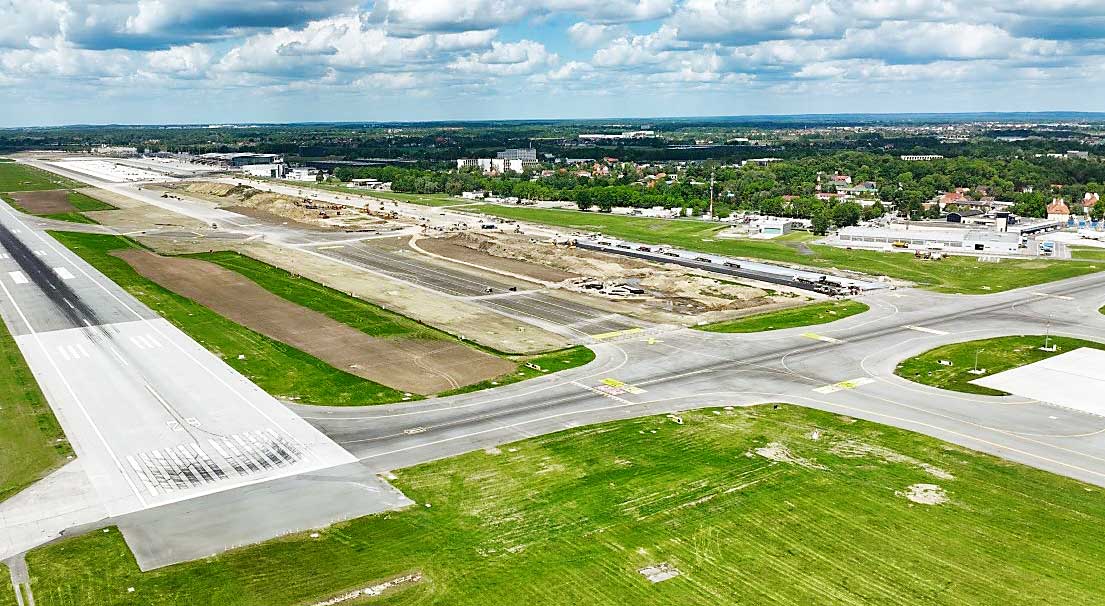
W ramach projektu Port Polska planowane są kolejne postępowania. Prace nad nimi jeszcze potrwają, ponieważ mówimy o inwestycjach o niespotykanej dotąd w naszym kraju skali zarówno dla inwestorów, jak i wykonawców. Z kolei w segmencie infrastruktury drogowej rozstrzygnięto już przetarg na ring wokół portu lotniczego. Wygraliśmy dwa postępowania na budowę tego układu drogowego. Inwestor przyjął tu zasadę, że jeden wykonawca może realizować tylko jeden etap inwestycji. Liczymy na to, że STRABAG wybuduje jeden z tych odcinków.
Najgorsza sytuacja panuje na rynku hydrotechnicznym. Brak regularnych, corocznych zleceń utrudnia firmom utrzymanie stałego potencjału wykonawczego. Zapowiadane są jednak projekty w portach w Świnoujściu (Przylądek Pomerania), Szczecinie, Gdyni oraz Gdańsku. STRABAG zamierza wziąć udział w tych postępowaniach.
Chciałbym uniknąć powtórki scenariusza sprzed 10 lat, kiedy wojna cenowa doprowadziła do ogromnych strat finansowych i upadłości wielu przedsiębiorstw.
A jaka jest koniunktura na rynku budownictwa ogólnego?
Dariusz Kolasa: Rynek budownictwa ogólnego mierzy się z istotnym spowolnieniem, a wręcz regresem, ponieważ od 2024 r. notujemy stałe spadki produkcji budowlano-montażowej w Polsce. Tendencja ta utrzymała się również w pierwszym półroczu bieżącego roku. W liczbach wygląda to następująco: w 2024 r. spadek wyniósł 8%, w 2025 r. sięgnął 7% (w porównaniu z 2023 r.), a prognozy na rok 2026 zapowiadają kolejny, siedmioprocentowy spadek, co przełoży się na wartość 80 mld zł.
Skumulowany regres z ostatnich trzech lat drastycznie zaostrzył konkurencję. W każdym przetargu startuje po kilkanaście firm, ceny są rażąco niskie, a zachowanie oferentów bywa agresywne. Standardem stało się, że niemal każde postępowanie kończy się odwołaniami wykonawców lub wezwaniami ze strony zamawiających do wyjaśnienia rażąco niskiej ceny. W praktyce niemal każdy przetarg publiczny wiąże się dziś z procedurą odwoławczą.
Tak wygląda sytuacja w ujęciu całościowym. Istnieją jednak segmenty, które radzą sobie całkiem dobrze. Należy do nich rynek budownictwa mieszkaniowego, który od kilku lat utrzymuje stabilny poziom. Rocznie do użytku oddaje się ok. 200 tys. mieszkań (liczba ta waha się w granicach 210–240 tys.). Jedyną istotną zmianą jest rosnący udział budownictwa jednorodzinnego. Ze względu na utrzymujący się deficyt lokali rynek mieszkaniowy wciąż będzie pozostawał kołem zamachowym całego sektora budownictwa ogólnego.
W porównaniu z resztą Europy w Polsce wciąż brakuje ok. 100 mieszkań na 1000 mieszkańców, aby osiągnąć średnią unijną. Jeśli chodzi o intensywność nowych inwestycji mieszkaniowych, obserwujemy ciekawą zmianę regionalną: na drugie miejsce w kraju awansowało województwo pomorskie, podczas gdy liderem pozostaje niezmiennie województwo mazowieckie.
Duże nadzieje pokładamy również w perspektywie pozyskiwania projektów związanych z centrami danych (data centers). Mam tu na myśli nie tylko infrastrukturę do samego magazynowania danych i serwerownie, ale także obiekty do rozwijania sztucznej inteligencji. Skalę tego trendu idealnie obrazuje sytuacja na rynku energetycznym w Polsce – łączny wolumen samych wniosków o przydział mocy dla tego typu centrów jest obecnie dziesięciokrotnie większy niż całkowite zapotrzebowanie energetyczne kraju.
Kolejnym dobrze rokującym obszarem rynku jest Krajowy Plan Renowacji Budynków. Obowiązek jego wdrożenia nakłada na Polskę dyrektywa unijna. Choć oficjalny plan nie został jeszcze ostatecznie opublikowany (mimo pierwotnych założeń zakładających majowy termin), wiemy już, że obejmie on głęboką termomodernizację, zmierzającą do zerowej emisyjności. Działania te dotyczą wszystkich wymagających tego budynków mieszkalnych oraz użyteczności publicznej w Polsce. Skala przedsięwzięcia jest ogromna – dotyczy ponad 7,5 mln obiektów, a szacowany budżet wynosi blisko 1,5 bln zł. Konstrukcja finansowania nie została jeszcze w pełni sprecyzowana. Wstępne założenia mówią o 30-procentowym dofinansowaniu z budżetu państwa, natomiast pozostała część ma być pokrywana przez inwestorów, najprawdopodobniej przy wsparciu preferencyjnych kredytów.
Kolejnym potężnym motorem napędowym rynku będzie energetyka. Programy inwestycyjne dotyczące modernizacji i rozbudowy sieci przesyłowych oraz lokalnych opiewają na kwotę 240 mld zł w perspektywie najbliższych 10 lat. Krajowa Sieć Elektroenergetyczna wymaga fundamentalnej przebudowy ze względu na zmianę kierunku zasilania kraju. Dotychczasowe centrum wytwórcze, oparte na kopalniach węgla i elektrowniach konwencjonalnych, znajdowało się na południu. Obecnie ciężar produkcji energii przenosi się na północ, gdzie rozwijane są morskie farmy wiatrowe (offshore), co wymusza całkowitą reorganizację infrastruktury przesyłowej.
Jakie najważniejsze projekty realizujecie w sektorze infrastrukturalnym?
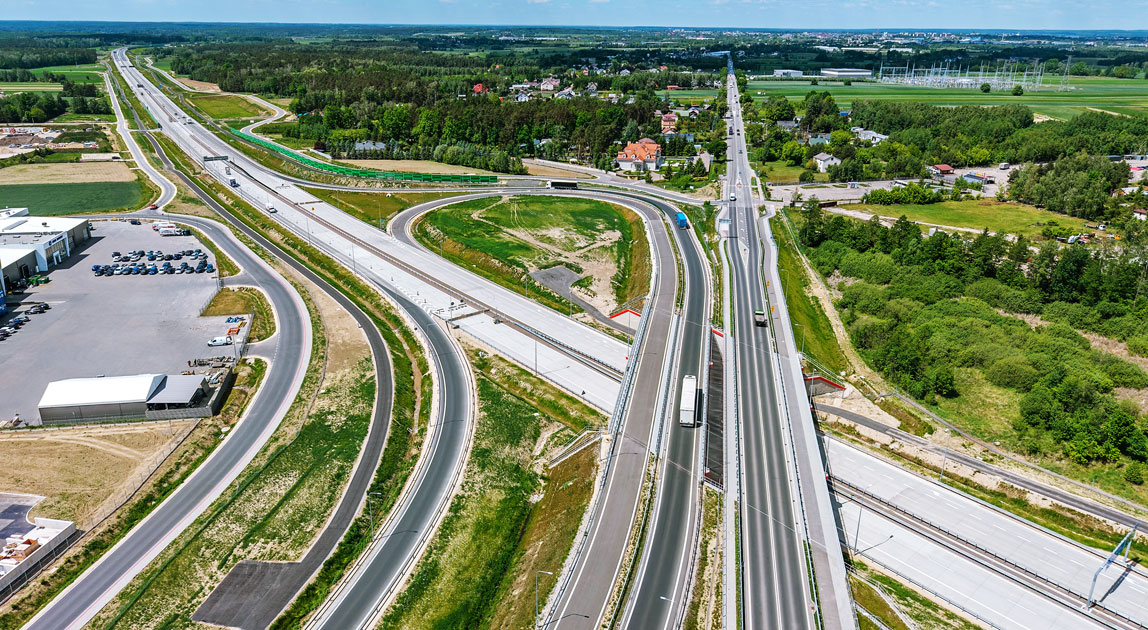
Piotr Laska: Pod koniec 2025 r. odbył się przetarg na cztery odcinki poszerzenia autostrady A2 między Łodzią a Warszawą, z których udało nam się wygrać aż trzy. Podpisaliśmy już umowy na odcinki B oraz D, a w pierwszych dniach września także na odcinek C. To nasze sztandarowe projekty w tym sektorze. Są one trudne w realizacji, ponieważ prace będą prowadzone pod ruchem, na oczach wszystkich kierowców, ale mamy w tym doświadczenie. Kontrakty te stanowią także wyzwanie technologiczne – po raz pierwszy na tak dużą skalę zastosujemy technologię recyklingu destruktu asfaltowego na gorąco. Równocześnie realizujemy 10 innych kontraktów w całym kraju.
W sektorze kolejowym kończymy właśnie kontrakt na LK97 Żywiec – Sucha Beskidzka. Ponadto pozyskaliśmy dwa duże zlecenia na modernizowanej linii 201, łączącej Bydgoszcz z Gdynią. Odpowiadamy tam za dwa zadania: przebudowę stacji Maksymilianowo oraz modernizację ok. 40-kilometrowego odcinka od Maksymilianowa do Wierzchucina w kierunku północnym. Teoretycznie zadanie polega na przebudowie, jednak w praktyce to skomplikowany proces. Prace prowadzimy na linii, która od wielu lat nie była modernizowana ani remontowana, gdzie do jednego istniejącego toru dobudowujemy drugi oraz instalujemy sieć trakcyjną.
Z kolei w obszarze hydrotechniki nie możemy na razie pochwalić się żadnym spektakularnym sukcesem, ale liczę na to, że za rok lub dwa będę mógł powiedzieć w tej kwestii znacznie więcej.
Czy w sektorze budownictwa ogólnego powstają znaczące inwestycje z waszym udziałem?
Dariusz Kolasa: W sektorze budownictwa ogólnego realizujemy kilka wyjątkowych projektów. Kluczową inwestycją jest rewitalizacja dawnej Kopalni Węgla Kamiennego Wieczorek w Katowicach. W ośmiu zabytkowych obiektach zachowujemy pierwotną formę architektoniczną – ściany zewnętrzne oraz konstrukcje będą w pełni zabezpieczone i odrestaurowane. Zewnętrzna tkanka budynków zostanie zachowana w 100% z obu stron (bez stosowania dodatkowych osłon czy dociepleń), ale dla większości z budynków całe wnętrze zbudujemy całkowicie od nowa.
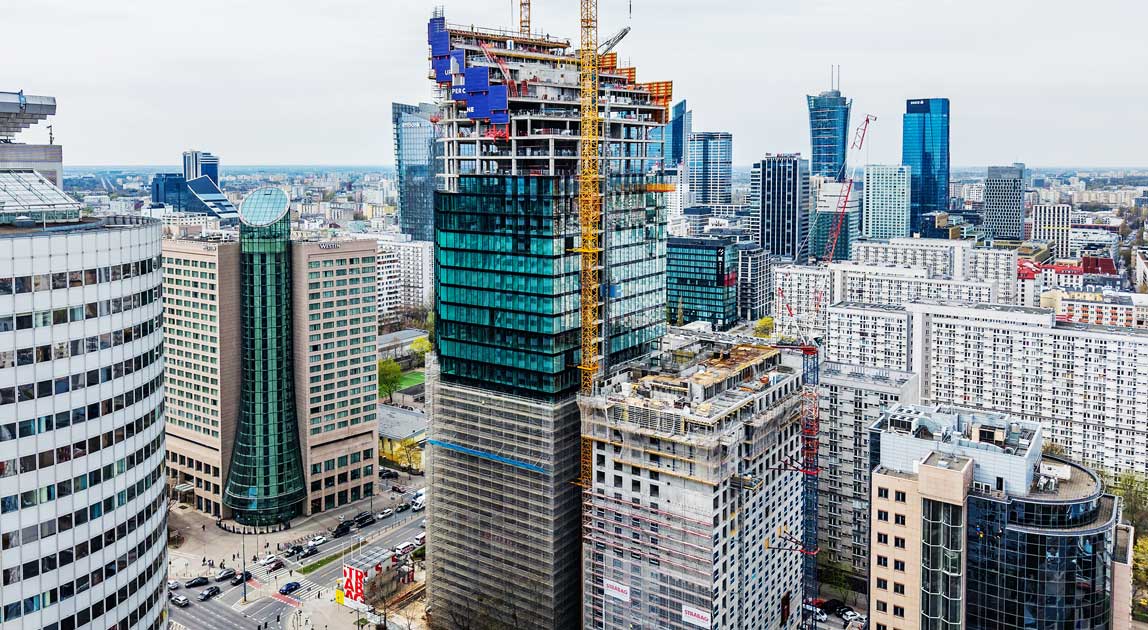
W Warszawie realizujemy 130-metrowy wieżowiec Upper One z pięciokondygnacyjnym garażem podziemnym. Obiekt będzie pełnił funkcje biurowe. W kompleksie powstaje także hotel. Z inżynieryjnego punktu widzenia to niezwykle interesujący projekt – budujemy w samym centrum miasta, przy Alei Jana Pawła II, w otoczeniu gęstej zabudowy i rozbudowanej infrastruktury komunikacyjnej.
Jedną z naszych najciekawszych realizacji jest projekt mieszkaniowy Rychtalska (Elewator, mieszkania i lofty) we Wrocławiu. W ramach tej inwestycji przekształcamy stuletni elewator zbożowy w wielorodzinny budynek mieszkalny. Wyzwanie polega na przebudowie 76 silosów, każdy o wysokości 25 m, znajdujących się wewnątrz obiektu, na lofty. Kolejnym wyjątkowym projektem jest luksusowy budynek wielorodzinny Willa Bogoria przy Parku Krasińskich w Warszawie. Inwestycja powstaje w historycznym miejscu związanym z powstaniem warszawskim.
W naszym portfolio znajduje się również rozbudowa kompleksu fabrycznego dla branży automotive, realizowana dla Grupy Volkswagen we Wrześni. Jednocześnie wykonujemy kontrakt dla Krajowej Grupy Spożywczej – w miejscowości Trzemeszno wznosimy największy w Polsce, o pojemności 60 tys. t, silos na skrobię ziemniaczaną. Ta prestiżowa inwestycja doskonale potwierdza nasze wysokie kompetencje w sektorze rolno-spożywczym.
Jak zapewnić przewidywalność i stabilność w przemyśle budowlanym?
Wojciech Trojanowski: Obecnie żadna gałąź gospodarki nie może liczyć na stałe, stabilne warunki. Z tego względu kluczowa staje się kontynuacja zamówień przez zamawiających publicznych. Pozwoliłoby to na uniknięcie gwałtownych wahań koniunkturalnych.
Zawsze podkreślam, że państwo odgrywa istotną rolę zakupową. Cykle koniunkturalne – zazwyczaj krótkie i intensywne – powinny być bardziej zrównoważone. Zamawiający publiczni nie powinni doprowadzać do przegrzania rynku ani zbyt gwałtownie ograniczać wydatków, ponieważ cała gospodarka nie jest na to przygotowana. Dobrym rozwiązaniem byłoby wdrożenie mechanizmu spłaszczania cykli na wszystkich rynkach. Choć zdaję sobie sprawę, że to trudne zadanie ze względu m.in. na realizację poszczególnych inwestycji, harmonogramy wydatkowania środków czy kalendarz wyborczy, uważam, że stabilizacja rynku (nie tylko budowlanego) powinna być jednym z priorytetów polityki zakupowej państwa.
Dużą szansą dla sektora jest obecnie budownictwo kolejowe. Impulsem stabilizującym rynek będzie podpisanie ustawy o Funduszu Kolejowym i zasilenie go kapitałem. Do tej pory PKP PLK opierało się głównie na zewnętrznym finansowaniu unijnym, które miało charakter celowy i było powiązane z konkretnymi kontraktami. Rozumiem perspektywę inwestora – wprowadzenie i wdrożenie tych zmian to proces niezwykle wymagający i skomplikowany.
Powołanie Funduszu Kolejowego na wzór Krajowego Funduszu Drogowego (KFD) zachęciłoby firmy do inwestycji oraz przyniosłoby sektorowi potrzebny optymizm i stabilizację. Podchodzę do tego racjonalnie i wiem, że samo uchwalenie ustawy nie wygeneruje natychmiastowych funduszy. Jednak dyskusja o zagwarantowaniu stałego finansowania infrastruktury kolejowej oraz o traktowaniu jej priorytetowo na równi z infrastrukturą drogową w dłuższej perspektywie zapewniłaby przewidywalność i ciągłość działania sektora.
Wiemy, jak skutecznym narzędziem okazał się Krajowy Fundusz Drogowy, stanowiący jeden z filarów sukcesu rozbudowy infrastruktury. KFD jako podmiot pozabudżetowy może emitować obligacje, co czyni go stabilnym źródłem finansowania. Nie chcę występować wyłącznie jako rzecznik interesów naszych klientów z branży kolejowej, warto jednak pamiętać, że źródła finansowania PKP PLK są z założenia stabilniejsze. Wynika to z faktu, że opłata za dostęp do torów obowiązuje stale i bez wyjątków, podczas gdy drogi – przynajmniej w teorii – pozostają częściowo bezpłatne. W związku z tym zabezpieczenie stabilnych źródeł finansowania czy mechanizmów spłaty Funduszu Kolejowego wydaje się nawet łatwiejsze do wyobrażenia niż w przypadku Funduszu Drogowego.
Rozszerzając ten wątek – z perspektywy czasu finansowanie infrastruktury lokalnej w ramach Polskiego Ładu było dobrym mechanizmem, którego obecnie brakuje. Samorządy miały wówczas do dyspozycji 6 mld zł rocznie. Choć Ministerstwo Infrastruktury zapowiada kontynuację finansowania tych celów przez inny projekt, mówimy tu o poziomie zaledwie ok. 2 mld zł rocznie. To znacząca różnica, podczas gdy potrzeby wydatkowe samorządów pozostają na tym samym poziomie lub rosną. Warto pamiętać, że odnawianie i budowa lokalnej infrastruktury wpisują się w koncepcje local content oraz dual use, co w przypadku ewentualnego zagrożenia ze strony agresywnego państwa bezpośrednio wzmacnia lokalne społeczności.
Grupa STRABAG posiada w swoim portfolio spółkę ZABERD, która specjalizuje się w usługach utrzymaniowych. Zmieniający się portfel zamówień tej spółki dobitnie dowodzi, że od lat maleją nakłady na utrzymanie infrastruktury komunikacyjnej. Kondycja branży w tym sektorze nie napawa optymizmem. Obserwujemy silną wojnę cenową i apelujemy do GDDKiA o przeznaczanie większych środków na ten cel. Na rynku panuje duża nierównowaga. Kontrakty utrzymaniowe, które Generalna Dyrekcja podpisuje z wykonawcami, składają się z części ryczałtowej oraz rozliczeniowej. Z jednej strony wykonawca jest zobowiązany do utrzymywania stałego potencjału – ludzkiego, sprzętowego i kapitałowego – aby móc podjąć interwencję w ciągu kilku godzin (co było kluczowe np. podczas ostatniej, bardzo mroźnej zimy, wymagającej ciągłego odśnieżania). Z drugiej strony, w ciągu ostatnich czterech lat wykorzystanie tych przetargów stale spadało rok do roku. W efekcie wykonawca musi utrzymywać pełną gotowość, a otrzymuje jedynie ok. 50% wynagrodzenia z części ryczałtowej. Długofalowo taka sytuacja szkodzi rynkowi i prowadzi do szybszej dekapitalizacji infrastruktury. O tym, jak kluczowe jest prawidłowe utrzymanie i bezpieczeństwo dróg, tylko ostatnio dobitnie pokazał tragiczny wypadek 1 września br. na autostradzie A1 pod Częstochową, kiedy ciężarówka najechała na pojazd, przy którym pracowała ekipa remontowa, zabijając cztery osoby, a cztery kolejne ciężko raniąc.
Czy reformy Prawa budowlanego i Prawa zamówień publicznych zdały egzamin w praktyce rynkowej?
Wojciech Trojanowski: Od kilku kwartałów rynek mocno odczuwa powolność postępowań oraz wzrost liczby spraw trafiających do KIO. Oczywiście można zarzucić wykonawcom zaciętą walkę o zamówienia czy wzajemne wykluczanie się z postępowań. Jest to jednak efekt czynników, o których wspominaliśmy wcześniej – ogólnej sytuacji rynkowej, spadku przetargów oraz ogromnej konkurencji w niemal każdym sektorze. Uważam jednak, że niektóre praktyki w zamówieniach publicznych – jak choćby self-cleaning – służą głównie jako źródło utrzymania dla kancelarii prawnych. Nie wnoszą one realnej wartości do merytorycznej oceny wykonawców i ich ofert.
Jestem zdecydowanym zwolennikiem wprowadzenia obowiązkowej certyfikacji. Uprościłaby ona i ustabilizowała początkowy etap postępowań. Pozytywna weryfikacja firmy potwierdzałaby spełnianie określonych kryteriów i dopuszczała ją do danych przetargów. Dzięki temu na etapie oceny ofert nie byłoby już miejsca na dyskusje i podważanie podmiotowości wykonawcy, np. czy posiada on odpowiedni potencjał finansowy lub techniczny. Startujemy w przetargach od dziesięcioleci i za każdym razem musimy od nowa udowadniać urzędnikom, kim jesteśmy i co potrafimy zrobić. Taka biurokracja w żaden sposób nie wpływa na jakość realizowanego zamówienia, a jedynie niepotrzebnie marnuje czas.
Zakończmy wreszcie tę dyskusję, napędzaną głównie przez prawników i konsultantów. W interesie wykonawców nie leży spędzanie długich miesięcy w KIO. My chcemy budować, a nie kłócić się. Prostym i skutecznym rozwiązaniem tego problemu byłaby właśnie obowiązkowa certyfikacja na rynku zamówień publicznych.
Nie mam gotowej cudownej recepty na to, jak dokładnie powinien wyglądać ten system od strony technicznej. Od tego mamy jednak specjalistów – tych samych, którzy dziś prowadzą kilkaset spraw miesięcznie przed KIO. To oni powinni usiąść do stołu, napisać odpowiednie przepisy, rozporządzenia oraz wzory dokumentów, a następnie wdrożyć je w życie.
Startujemy w przetargach od dziesięcioleci i za każdym razem musimy od nowa udowadniać urzędnikom, kim jesteśmy i co potrafimy zrobić.
Jak konflikty na Bliskim Wschodzie i na Ukrainie wpływają na cenę i dostępność poszczególnych materiałów budowlanych? Jak przekłada się to na rentowność realizowanych inwestycji i ceny w nowych postępowaniach?
Wojciech Trojanowski: Konflikty geo- polityczne wprost proporcjonalnie zwiększają nieprzewidywalność rynku. Napięcia na Bliskim Wschodzie i skoki cen ropy uderzają w nas bezpośrednio – drastyczne wahania kosztów paliw, asfaltów czy bitumów to dziś ogromne ryzyko. Co prawda inwestorskie klauzule waloryzacyjne pomagają, ale to tylko częściowe rozwiązanie. Choć doceniamy i dziękujemy za decyzję Ministerstwa Infrastruktury i GDDKiA o podniesieniu limitów dla kontraktów z tzw. listy wojennej (czyli sprzed wybuchu wojny na Ukrainie), to problem tkwi głębiej. Chodzi o umowy podpisywane później. Biorąc pod uwagę nieprzewidywalność rynków oraz obecną sytuację geopolityczną i gospodarczą, oferowanie stałej ceny kontraktu na pięć lat do przodu – bez odpowiedniej waloryzacji uwzględniającej koszty zmienne – jest kontrproduktywne dla wszystkich uczestników procesu. Standardowy model projektuj i buduj z założenia wydłuża realizację. Sama procedura od ogłoszenia przetargu do podpisania umowy trwa półtora roku, a na wstępie dochodzi jeszcze np. roczne opóźnienie w uzyskiwaniu decyzji ZRID. W efekcie perspektywa budowy drogi wydłuża się do co najmniej pięciu lat. W takich warunkach kalkulant składający ofertę w przetargu musi wręcz zgadywać, ile będzie kosztował asfalt w 2030 r. Dlatego wymóg utrzymywania przez wykonawcę stałej ceny na poziomie 50% nie ma żadnego uzasadnienia. To generuje niepotrzebne ryzyko dla obu stron i rodzi problemy na etapie budowy oraz odbiorów. Uważam, że próg stałej ceny powinien zostać zredukowany do maksymalnie 10–20%.
Dziękuję za rozmowę.
Czytaj więcej na www.strabag.pl
>>> Artykuł ukazał się w wydaniu 5 (128) wrzesień – październik 2026