 Budownictwo
 Drogi
 Energetyka
 Geoinżynieria
 Hydrotechnika
 Inż. Bezwykopowa
 Kolej
 Mosty
 Motoryzacja
 Tunele
 Wod-Kan


Import materiałów budowlanych spoza UE
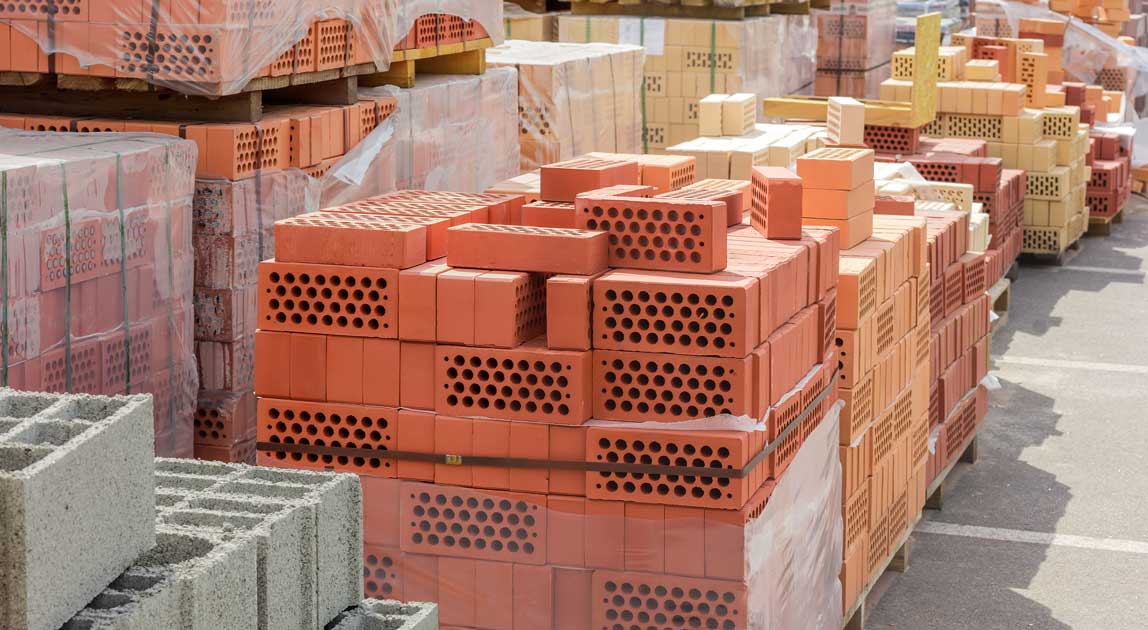
Presja importowa dotyczy przede wszystkim produkcji wymagającej znacznych nakładów energii. Wśród najbardziej narażonych grup wyrobów przedstawiciele branży wymieniają płytki ceramiczne, ceramikę sanitarną, papy i inne materiały bitumiczne, rury żeliwne oraz szkło.
– Presja importowa w branży wyrobów budowlanych przede wszystkim dotyczy wyrobów najbardziej energochłonnych, które mają największe nakłady związane z ochroną środowiska. Są to na przykład płytki ceramiczne czy ceramika sanitarna, ale też papy, materiały bitumiczne, rury żeliwne czy szkło. Producenci borykają się z rosnącym importem, ponieważ produkty z takich krajów jak Chiny, Indie, Turcja lub inne kraje pozaunijne są produkowane dużo taniej. Nawet przy takiej samej jakości powoduje to, że producenci krajowi nie są w stanie konkurować z importem z tamtych krajów – mówi agencji Newseria Szymon Firląg, prezes Związku Pracodawców Producentów Materiałów dla Budownictwa.
Produkcja płytek ceramicznych wykorzystuje 65 proc. mocy
Z danych Polskiej Unii Ceramicznej, przytoczonych w raporcie prof. Marka Bryxa ze Szkoły Głównej Handlowej w Warszawie, wynika, że wykorzystanie krajowych mocy produkcyjnych w sektorze płytek ceramicznych spadło z 77,5 proc. w 2020 r. do 65 proc. w 2025 r.
Produkcja płytek wyniosła w 2025 r. niespełna 85 mln m². Import osiągnął 28,4 mln m² i był o 8,4 proc. wyższy niż w 2020 r. Znacznie szybciej zwiększały się dostawy spoza UE, które w 2025 r. sięgnęły 17,1 mln m².
Około 60 proc. płytek sprowadzanych obecnie do Polski pochodzi z państw nieunijnych, przede wszystkim z Indii, Ukrainy, Chin i Turcji. Krajowe zdolności produkcyjne wynoszą około 130 mln m² rocznie.
Spada produkcja ceramiki sanitarnej
Podobny kierunek zmian jest widoczny na rynku ceramicznych wyrobów sanitarnych. W 2021 r. krajowe zakłady wyprodukowały 85,5 tys. t tych produktów, natomiast w 2025 r. – 53 tys. t. Oznacza to spadek o około 38 proc.
Od 2023 r. zwiększał się jednocześnie import ceramiki sanitarnej. Jego wielkość wzrosła z 14,7 tys. t do 19,9 tys. t w 2025 r., czyli o około 35 proc.
– W największym stopniu za wzrost importu odpowiada wzrost kosztów produkcji zakładów unijnych, wynikających ze wszystkich regulacji związanych z ochroną środowiska, emisją CO2 itd. To wszystko są koszty: pozyskanie energii, procesy produkcyjne wymagające dużych nakładów energetycznych, wyemitowanie w związku z tym określonego ciepła czy potrzeba schładzania pewnych elementów. To wszystko wymaga nakładów, kosztów produkcji, które pozwolą uzyskać produkt. Poza granicami Unii Europejskiej tego nie mamy i wobec tego ich produkty siłą rzeczy muszą być tańsze od naszych – mówi prof. Marek Bryx ze Szkoły Głównej Handlowej w Warszawie.
Według analizy Polskiej Unii Ceramicznej koszt wytworzenia płytek ceramicznych był w 2025 r. o ponad 40 proc. wyższy niż w 2021 r. Wpłynęły na to przede wszystkim ceny gazu, energii i surowców, a także koszty transportu, opakowań oraz wynagrodzeń.
Zakłady ograniczają zatrudnienie
Przedstawiciele branży wskazują, że wzrost udziału importowanych produktów może prowadzić do ograniczania krajowej produkcji i zatrudnienia.
– W sytuacji gdy importerzy wchodzą na rynek i zdobywają mniej więcej 25 proc. rynku krajowego, skala zagrożeń może bardzo szybko rosnąć. To może powodować zakończenie produkcji krajowej i na to miejsce wchodzi import. Są już takie przykłady: producenci specjalnego szkła do paneli fotowoltaicznych zniknęli z rynku – wskazuje Szymon Firląg. – Producenci krajowi, którzy produkują ceramikę, zmniejszają zatrudnienie w wyniku rosnącego importu. Najbardziej niekorzystne efekty będą występowały w skali lokalnej, gdzie zakład pracy ma bardzo istotny wpływ na lokalny samorząd.
Znaczenie dużych zakładów przemysłowych dla lokalnego rynku pracy pokazuje przykład gminy Nowiny w województwie świętokrzyskim. Cementownia Nowiny zatrudnia bezpośrednio ponad 300 osób. Według szacunków samorządu z zakładem i współpracującymi z nim przedsiębiorstwami związanych jest łącznie ponad 2 tys. osób.
Cementownia stanowi również źródło dochodów podatkowych gminy.
– Jeśli presja importu miałaby wpływać na ograniczenie produkcji w zakładach przemysłowych, chociażby takich jak cementownia, to miałoby to nie tylko przełożenie na jej sprzedaż i wynik finansowy, ale również wiele innych konsekwencji. Nie możemy zapominać o inwestycjach, bo firmy skupione na rynku krajowym muszą się modernizować, ograniczać emisję i ponoszą ogromne koszty transformacji energetycznej – podkreśla Łukasz Gryń, wójt gminy Nowiny. – Konkurencji się nie boimy, ale chcielibyśmy, żeby ona się odbywała na uczciwych zasadach.
Wzrósł import cementu i klinkieru
Z danych Eurostatu przytoczonych w raporcie wynika, że import cementu i klinkieru do Polski zwiększył się z 748,2 tys. t w 2023 r. do 1,24 mln t w 2025 r.
Według danych GUS krajowa produkcja cementu wyniosła w tych latach odpowiednio 16,8 mln t i 17,3 mln t.
– Musimy zwracać również uwagę na kwestie bezpieczeństwa gospodarczego. Nie możemy się uzależniać od importu – wskazuje Łukasz Gryń.
– Przemysł materiałów budowlanych powinien być traktowany bardzo strategicznie, ponieważ w zasadzie od niego zależy to, ile wybudujemy czy wyremontujemy mieszkań, ile wybudujemy dróg, czy wybudujemy Centralny Port Komunikacyjny, czyli całą infrastrukturę, w którą przez ostatnie kilkanaście lat bardzo dużo inwestowaliśmy. Ciągle nasze potrzeby w tym zakresie są bardzo duże – mówi prof. Marek Bryx. – Nie możemy sobie pozwolić na to, żeby ten przemysł zniknął z mapy Polski, ponieważ w rezultacie będziemy skazani na import i trzeba będzie za niego zapłacić.
Branża postuluje rozszerzenie mechanizmu CBAM
W analizie prof. Marka Bryxa wskazano między innymi na potrzebę rozszerzenia CBAM, czyli unijnego mechanizmu dostosowywania cen na granicach z uwzględnieniem emisji CO2, na kolejne grupy materiałów budowlanych.
Postulat obejmuje również stosowanie wobec importowanych produktów takich samych wymagań środowiskowych, jakościowych i dotyczących śladu węglowego, jakie obowiązują producentów działających w UE.
– Trzeba podjąć szerokie działania na różnych szczeblach – krajowym i europejskim. Na szczeblu krajowym ministerstwo odpowiedzialne za budownictwo musi uświadomić sobie, że produkcja wyrobów budowlanych jest obszarem strategicznym z punktu widzenia bezpieczeństwa i gospodarki naszego kraju. Musi powstać jasna strategia wspierania producentów wyrobów budowlanych, między innymi w obszarze transformacji. Ci producenci będą stali przed coraz większymi wymaganiami środowiskowymi, nie są do tego negatywnie nastawieni, ale muszą mieć w tym wsparcie – przekonuje Szymon Firląg. – Na poziomie unijnym powinien być bardzo mocno słyszalny głos Polski w obszarze nowych regulacji chroniących rynek przed nieuczciwą konkurencją z krajów pozaunijnych.